Matematika vs psychológia
Poďme si rozobrať reálny príklad. Máš úver vo výške 170 000 € s úrokovou sadzbou 3,5 %. Výška splátky na 30 rokov je približne 763 €. Banke neplatíš len to, čo si si požičal, ale aj úroky, čiže tvoja celková zaplatená čiastka za tie roky bude 274 800 €, z toho 104 800 € tvoria úroky.
Výška preplatenia je orientačná, keďže úroky sa budú počas tých 30 rokov meniť. No stále tu máme legitímnu otázku – prečo dať banke o 100 000 € viac?
Matematické hľadisko
Zákon o úveroch na bývanie nám dovoľuje splácať hypotéku predčasne. Bezplatne to však môžeme urobiť len 1x mesačne, najviac do výšky 30 % zo zostatku v danom roku. Ďalší rok môžeme znova splatiť ďalších 30 % zo zvyšného zostatku.
Ak teda pošleš časť peňazí do splátky hypotéky, znižuješ si dlh a tým pádom aj úroky, ktoré banke zaplatíš. Keďže je úrok v našom príklade 3,5 %, v podstate si zabezpečuješ automaticky aj úsporu v danej výške úroku, lebo ho už nebudeš platiť.
Dosť teórie, poďme na čísla. Predstavme si, že na predčasné splatenie budeš posielať hneď od začiatku každý mesiac 150 €. Na úrokoch zaplatíš už len:
- 89 000 € (ak si znížiš mesačnú splátku)
- 75 500 € (ak si skrátiš splatnosť hypotéky)
Úspora: 15 800 € / 29 300 € a hypotéku splatíš za 22,5 rokov
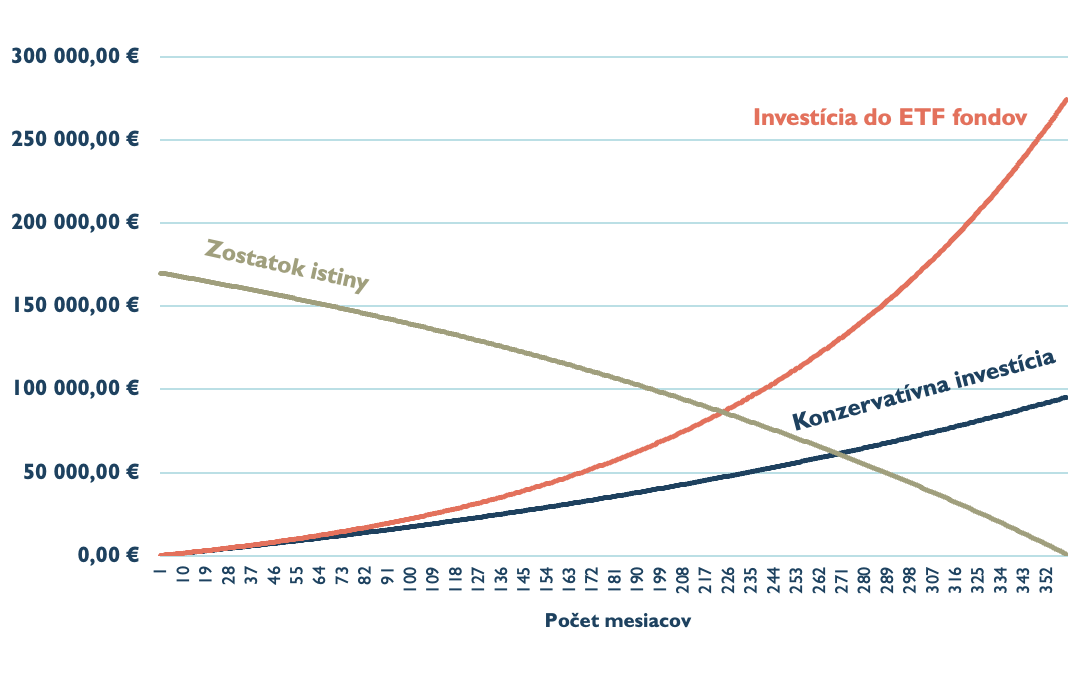
Ako vidíš, ak chceš ušetriť na úrokoch a nevadí ti ponechať si rovnakú výšku splátky, skráť si dobu splatnosti. Čo by sa však stalo, keby si tých 150 € posielal do fondov, ktoré zarobia 3,5 %? A čo do takých ETF fondov, ktoré zarobia v priemere 9 %?
V 224. mesiaci, čiže približne po 18,5 rokoch by si mal v ETF fondoch výslednú hodnotu investície približne 87 000 €, čo sa rovná zostatku hypotéky. Mohol by si teda teoreticky hypotéku splatiť ešte o 4 roky skôr ako pri posielaní predčasných splátok.
Alebo by si hypotéku nesplatil, ale nechal investíciu ďalej bežať ďalších 12 rokov. Na konci investičného horizontu máš cca 256 000 € a hypotéka je splatená.
Ak by si tých 150 € investoval do investície s priemerným výnosom 3,5 %, hypotéku splatíš práve za tých 22,5 rokov. Matematika teda vychádza presne.
Čo ak by som začal na dôchodok investovať až po splatení hypotéky?
Rátame s modelom 30-ročného človeka. Buď investuješ pravidelne 150 € až do 65-ky. Alebo splatíš hypotéku – už nemusíš dávať na splátku 763 € a 150 € na predčasné splatenie. Už máš voľných 913 €. Čo ak by si ich investoval?
Varianta 1
Investovať začneš až po splatení hypotéky, čiže po tých 22 rokoch. Ak si si zobral hypotéku v 30-ke a splatil ju v 52 rokoch, do dôchodku by ti zostalo ešte cca 13 rokov.
Pri pravidelnom investovaní 913 € by si za tých 13 rokov pri nezmenených podmienkach mal na účte 270 800 €.
Varianta 2
Investuješ od začiatku do ETF fondov, ale po tých 18 rokoch sa rozhodneš predčasne splatiť hypotéku a začneš investovať odznova.
Hypotéku teda splatíš v 48 rokoch a opäť začneš investovať od nuly a do veku 65 máš na investovanie ešte 17 rokov. Výsledok? Na účte máš nainvestovaných cca 440 500 €.
Porovnanie rôzneho spôsobu investovania
Avšak, dokázal by si reálne celú ušetrenú splátku odkladať na investovanie? Keď už konečne splatíš hypotéku, asi nebudeš posielať 900 € na investovanie. Budeš si chcieť tie peniaze pravdepodobne užívať.
Investovať alebo splácať predčasne?
V prípade, že sa rozhoduješ matematicky, oplatí sa hypotéku nesplácať a namiesto toho investovať. Úrok na hypotéke je 3,5 %, no výnos z investície pri dlhodobom investovaní môže byť kľudne 9 %.
Predčasným splatením získavaš okamžite „výnos“ 3,5 %, ale prichádzaš o oveľa vyšší zárobok formou pravidelného investovania do ETF fondov.
Pozn. autora: áno, vieme – minulé výnosy nie sú zárukou tých budúcich. A treba investíciu aj priebežne navyšovať o výšku inflácie.
Psychologické hľadisko
Poďme sa pozrieť na druhé hľadisko. Sú ľudia, ktorí prirodzene nechcú byť zadlžení celých 30 rokov – a majú na to plné právo.
Človek s hypotékou 763 € mesačne a povedzme 600 € nevyhnutnými nákladmi na život potrebuje každý mesiac zarobiť minimálne 1 363 € len na pokrytie života. Po splatení hypotéky potrebuje už len tých 600 €.
A čo iné rôzne psychologické skreslenia v našej hlave? Prečo môže byť splatenie hypotéky skôr prospešné pre naše mentálne zdravie?
1. Averzia k dlhu
Excel môže hovoriť „investuj“, ale ak tvoja hlava kričí „dlžím banke 170 000 €“, môže ti investovanie spôsobovať ďalšie vyrážky na tvári. Neznamená to, že to môžeme len tak ignorovať.
Ak ti hypotéka spôsobuje dlhodobý stres, aj pocit bezpečia má svoju hodnotu. A tú nedokážeme vyčísliť žiadnou kalkulačkou na svete.
Máš pred sebou dve možnosti:
Možnosť A: poslať 150 € banke
Možnosť B: poslať 150 € na ETF fond
Prvá možnosť je oveľa istejšia a hmatateľnejšia. V druhej možnosti môžeš o rok vidieť na účte 100 €, alebo 200 €.
A ak pri poklese –25 % predáš ETF fondy, všetky peniaze vyberieš a použiješ ich na predčasné splatenie hypotéky, tak ti je nanič, že trh dlhodobo zarobí v priemere 9 %.
3. Hypotéka a investícia žijú v tvojej hlave oddelene
Opäť ideme na dve možnosti. Predstav si dvoch ľudí po 10 rokoch:
Človek s menom Milan:
Hypotéka: 100 000 €
Investície: 0 €
Človek s menom Abrahám:
Hypotéka: 150 000 €
Investície: 50 000 €
Obidvaja majú čistú finančnú pozíciu 100 000 €. Avšak, Milan sa môže cítiť oveľa bezpečnejšie, pretože Abrahám si stále bude hovoriť „bože, stále dlžím banke 150 000€. 😭“
Preto je pre niektorých ľudí lepšie zbaviť sa hypotéky čo najskôr. Možno si aj ty jeden z nich. Nezabúdajme však popritom aspoň niečo investovať. Po splatení hypotéky možno oceníš tých 30 000 € navyše.
Je tu však ešte jedna vec, ktorú by som rada spomenula. Celý tento súboj splatiť/nesplatiť hypotéku sa zvyčajne rieši v rovine matematika-psychológia. Ale… čo ak vezmeme do úvahy aj zmeny v ekonomike?
Ekonomické hľadisko
Hypotéku môžeš mať na 30 rokov, ale úrokovú sadzbu si na 30 rokov nefixuješ. O 5 rokov môžeš dostať ponuku na 2,5 %. Ale, čo ak to bude 5 % alebo 6 %?
Čím vyšší zostatok hypotéky máš, tým viac sa zvýšenie úroku prejaví nielen na splátke, ale aj na celkových preplatených úrokoch. Ak teda niekto hypotéku priebežne spláca, znižuje si tým aj budúce riziko spojené so zvýšením úrokových sadzieb.
Príklad 1: Po 5 rokoch sa zvýšia úrokové sadzby z 3,5 % na 5,5 %:
Tomu, kto si úver postupne splácal, sa zvýšila splátka o 93 €. Kto ju nechal bežať od začiatku bez zmeny, zvýšila sa mu splátka o 158 €. A zvýšenie splátky o 158 € už môže byť veľmi veľký psychický tlak.
Príklad 2: Na druhej strane, o 5 rokov môže byť sadzba aj nižšia. Urobíme rovnaký prepočet, teraz však s úrokovou sadzbou 2,5 %:
V prípade, že nebudeš posielať na skoršie splatenie hypotéky nič a o 5 rokov ti sadzba klesne, tvoja mesačná splátka sa zníži o 79 €. Naopak, pri priebežnom skoršom splácaní ti klesne o 123 €.
Nezabudnime na infláciu
Avšak… ak sa úrokové sadzby nebudú výrazne meniť, inflácia pracuje v tvoj prospech. Ak máš teraz splátku 763 €, o 5 rokov môže byť pre teba táto suma subjektívne úplne iná. Možno teraz zarábaš 1 500 €, o 5 rokov to už bude 2 100 €.
A keď úrokové sadzby opäť klesnú a tvoja splátka bude len 684 €, opäť máš navrch. Peniaze, ktoré si neposielal na priebežné splácanie hypotéky, sa pekne zhodnocujú v ETF fondoch.
Dôležitá je aj dostupnosť peňazí. Ak sa rozhodneš banke poslať jednorazovo 10 000 €, už ich neuvidíš. Síce si menej zadlžený, ale keď peniaze zainvestuješ, budeš ich mať k dispozícii.
Záver
Ak vezmeme do úvahy aktuálne podmienky a modely, oplatí sa viac investovať do ETF fondov ako predčasne splácať hypotéku.
Ak ťa ťaží pocit toho, že máš na krku taký veľký dlh a k tomu aj rodinu, tak práve pre teba môže byť lepšie riešenie zbaviť sa hypotéky čo najskôr.
A ak si nie si istý už vôbec čo robiť, prečo neskúsiť alternatívu? Niečo posielať na predčasné splatenie hypotéky a zvyšok investovať? Koniec koncov, ak sa rapídne zvýšia úrokové sadzby, môžeš zainvestované peniaze práve vtedy použiť na čiastočné splatenie hypotéky.
Vo Financopedii máme už viac ako 2 500 spokojných klientov, ktorí s nami pravidelne investujú. Vyplň kontaktný formulár a budeš mať istotu, že na otázky ohľadom investovania či predčasného splatenia hypotéky nebudeš sám.