
Ako banky skúmajú príjmy?
Pri žiadosti o úver musíš banke dokázať, že ho budeš môcť aj splácať. Je to najdôležitejší ukazovateľ, ktorý skúma. Nie je, samozrejme, jediný, ale v tomto blogu sa budem venovať primárne skúmaniu príjmov.
20.03.2026

Prvý krok je určiť si rozpočet. Ten sa skladá z toho, koľko máš našetrených peňazí – to musí byť minimálne 10 %/20 % z hodnoty nehnuteľnosti, ideálne viac. Nikdy nevieš, koľko budeš musieť do nového bytu investovať, ak to nie je plne zariadený a prerobený byt.
Zvyšných 90 %/80 % si vieš požičať cez hypotekárny úver v banke. Potrebuješ však vedieť, koľko presne si môžeš požičať a či sú tvoje príjmy v súlade s tým, čo banka žiada. Ak to nevieš, obráť sa na nás – pomôžeme ti s celým procesom hypotéky.
Zvykom je požičať si 80 %, ale Národná banka Slovenska nariadila, aby mali mladí ľudia do 35 rokov možnosť požičať si až 90 %, ak ide o ich prvý byt. Toto nariadenie má byť oficiálne platné od roku 2027, ale niektoré banky už teraz ponúkajú 90 % mladým žiadateľom.
O konkrétnych podmienkach si môžeš prečítať na oficiálnej stránke NBS.
Uvedieme si to na konkrétnom prípade. Chcel by si si kúpiť byt v hodnote 170 000 €. Mal by si si prichystať:
– Vlastné prostriedky: min. 17 000 €, ideálne aspoň 20 000 €
– Hypotekárny úver: 153 000 €
Tu to však s peniazmi nekončí. Nebudeš platiť len splátku, ale aj správcovské poplatky, (poplatky do fondu opráv, voda, spoločné priestory), energie, poistku na byt (ročná platba). Celkové náklady môžu vyzerať aj takto:
| Koľko mi banka požičia: | 90 % LTV (153 000 €) | 80 % LTV (136 000 €) |
|
Splátka hypotéky (úrok 3,8 %) |
712,91 € | 633,70 € |
| Správcovské poplatky | 160 € | 160 € |
| Energie (plyn a elektrina) | 35 € | 35 € |
| Spolu: | 907,91 €/mes. | 828,70 €/mes. |
| Poistenie nehnuteľnosti | 150 € ročne | 150 € ročne |
V rámci správcovských poplatkov nájdeš rôzne položky. Ako niekto, kto už má skúsenosti s kúpou prvého bývania, ukážem ti, ako to môže vyzerať:

Musíš sa teda pripraviť na vyššie náklady, ako je len splátka hypotéky. Náklady na energiu, vodu či plyn sa môžu líšiť, všetko závisí od tvojej spotreby a stavu nehnuteľnosti. Prvý rok je len orientačný, druhý rok sa to upraví podľa skutočnej spotreby.
Ak niečo v živote chceš, je dobré určiť si cieľ. Automaticky si začneš filtrovať vhodné ponuky. Nehľadaj nehnuteľnosť „len tak“. Nie je to hračka, ktorú potom môžeš len tak reklamovať.
Urči si, čo ti je po chuti. Môže to byť časť mesta (centrum/sídlisko), ale aj konkrétne poschodie, krásny výhľad, blízkosť prírody. Chceš novostavbu, alebo si byt prerobiť podľa seba? Zamysli sa nad tým, po čom túžiš.
Skús si to rozdeliť na skupiny:
Pri tej cene bytu bacha – Ak máš rozpočet 170 000 €, neznamená to automaticky, že máš hľadať byty do 170 000 €. Byt za 165 000 €, do ktorého musíš dať ďalších 20 000 €, môže byť pre teba drahší ako zariadený byt za 175 000 €.
Pri kúpe prvého bytu máme skúsenosti, že ľudia do toho dávajú príliš veľa emócií. Čo je úplne normálne – ide o veľkú vec. No najprv choď na obhliadku, nerozhoduj sa podľa pekného inzerátu na internete.
Nemusíš hneď stresovať, ak ti realiťák povie, že má aj iné obhliadky. Ja mám info od realitných maklérov, že 8 z 10 ľudí ani nevie, či si byt môže dovoliť, ale na obhliadku aj tak idú.
Vždy si over:
Tip: V súčasnosti existujú aj rôzne služby na prehliadky bytu. Objednáš si na to odborníka a ten ti byt prehliadne.
Medzi najpraktickejšie veci patrí úložný priestor. Ak žiješ ešte u rodičov, alebo si v podnájme a u rodičov máš ešte nejaké veci, garantujem ti, že netušíš, koľko toho máš. Vstavaná skriňa je veľké plus.
Ideálne je mať dostatok priestoru aj v kuchyni. Tie hrnce, misky, poháre, taniere, príbor, múku, kávu, konzervy, zaváraniny od babky či spotrebiče niekde musíš vopchať. Podobne je to aj s kúpeľňou.
Na obhliadke si pozri, čo všetko musíš ešte dokúpiť a čo v byte ostáva. Napríklad si budeš chcieť kúpiť novú posteľ a gauč, či chladničku alebo televízor. Všetko sú to výdavky za stovky eur.
Ak sa pre byt rozhodneš, idú na rad zmluvy. Ako prvé sa podpisuje rezervačná zmluva, niekde známa aj ako depozitná zmluva, alebo zmluva o budúcej kúpnej zmluve.
Tu sa začína prvý krok na začatie procesu získania hypotéky od banky – podpisom rezervačnej zmluvy. Ide o jednoduchý dokument, v ktorom ty aj predávajúci podpisujete dohodu o kúpe nehnuteľnosti.
Príklad:
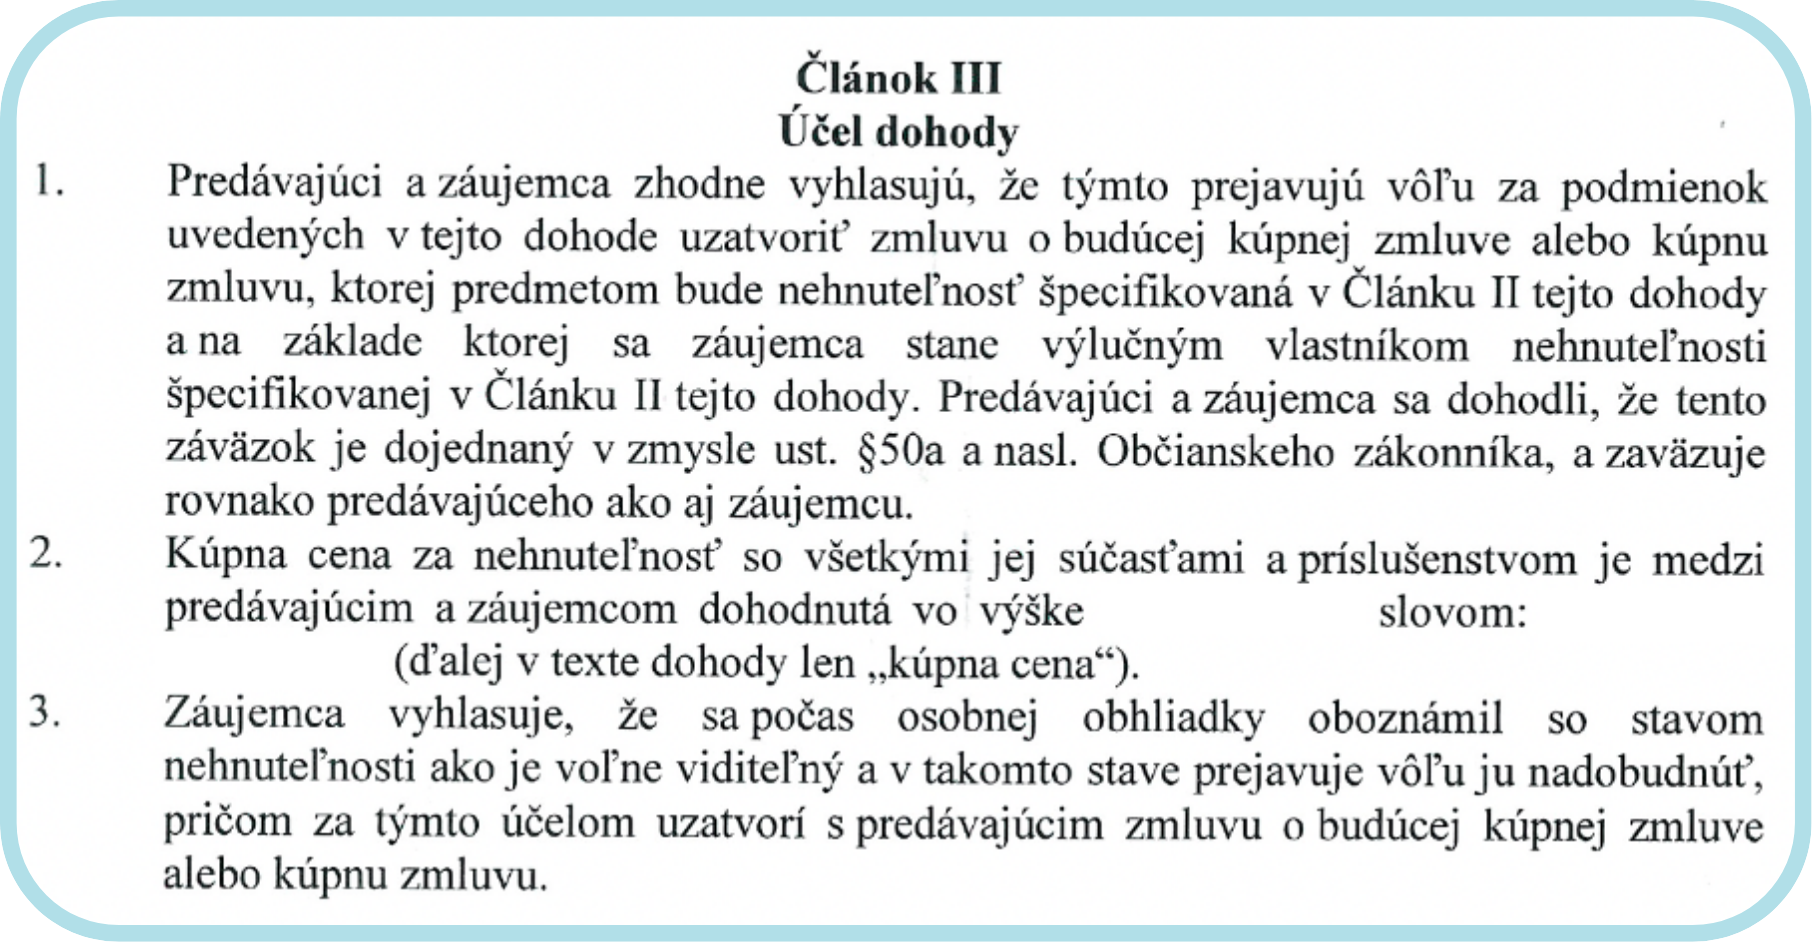
V podstate sa ty ako kupujúci zaväzuješ, že do termínu uvedeného v rezervačnej zmluve kúpiš nehnuteľnosť za dohodnutú cenu. Počas tohto termínu vybavuješ hypotéku. Máme len jedno upozornenie:
Žiadnych 30 dní, alebo 30+30. Čistých a krásnych 60 alebo viac. Proces úveru sa môže kedykoľvek z nečakaných dôvodov predĺžiť. Banka môže mať také objemy, že proces schvaľovania trvá proste dlhšie.
Môže sa stať, že máš komplikovaný príjem a treba predložiť viac dokladov. Tých dôvodov môže byť extrémne veľa. A keď začnú tikať hodiny, ani sa nenazdáš a 30-dňová rezervačka zrazu končí a z banky nemáme odpoveď.
Férový realiťák na teba nikdy nebude tlačiť, aby sa to stihlo do mesiaca. Práve naopak – častokrát sú tieto rezervačné doby len taká formalitka a nemajú problém ich predĺžiť, ak sa vyskytne problém s časom.
Ešte jedna maličkosť – nejde len o podpis rezervačnej zmluvy, ale aj o zaplatenie rezervačného poplatku, ktorý je nevratný. Pohybuje sa v niekoľkých tisíckach € (napr. 3 000 €). Neboj sa, započítava sa do hodnoty nehnuteľnosti, nie je to výdavok navyše.
S hypotékou pomáha Financopedia na celom Slovensku. Spoj sa s nami a prevedieme ťa celým procesom. Zároveň urobíme maximum, aby sme v bankách tvoj príjem overili a všetko stihli včas.
Tento krok mierne skrátime, keďže väčšinu procesu opisujeme v blogu ako získať hypotéku a koľko ti banka požičia. Určite si ho prečítaj, ak nevieš nič o procese získania hypotéky.
Po podpise rezervačnej zmluvy nasleduje vybavovanie znaleckého posudku. Znalca ti vie odporučiť realiťák, ale aj my vo Financopedii máme pár kontaktov. Prípadne poznáš niekoho z okolia.
Často dostávame otázku, či banka berie externého znalca a nevyžaduje svojho. Nie, nevyžadujú konkrétneho znalca, si úplne slobodný v tom, aby si si vybral. Za znalecký posudok opäť platíš poplatok.
Okrem znaleckého posudku je potrebný aj návrh kúpnej zmluvy. Tú má na starosti realitný maklér, ktorý má na to svojho advokáta (ten za ňu nesie zodpovednosť). Nemusíš sa báť nekalých praktík – tento návrh kúpnej zmluvy sa musí najprv dodať banke, až potom sa podpisuje.
Tip: Over si, či sa v kúpnej zmluve nachádza všetko, čo ostáva v byte. Nech to nie je len ústna dohoda, lebo môžeš byť „milo“ prekvapený.
Kúpne zmluvy si prechádzame s klientmi aj my. Ak by sme našli nejaké nezrovnalosti, určite ťa na to upozorníme. Posledné slovo má aj tak banka. Tá nám kúpnu zmluvu môže vrátiť s tým, aby ju advokát opravil, ak tam bude niečo chýbať.
V banke musíš podať žiadosť o hypotéku. Tú s tebou vypíšeme – buď papierovo alebo elektronicky. Ak je to papierová žiadosť, ideme ju odniesť za teba do banky aj s návrhom kúpnej zmluvy, znaleckým posudkom a ostatnými dokumentmi.
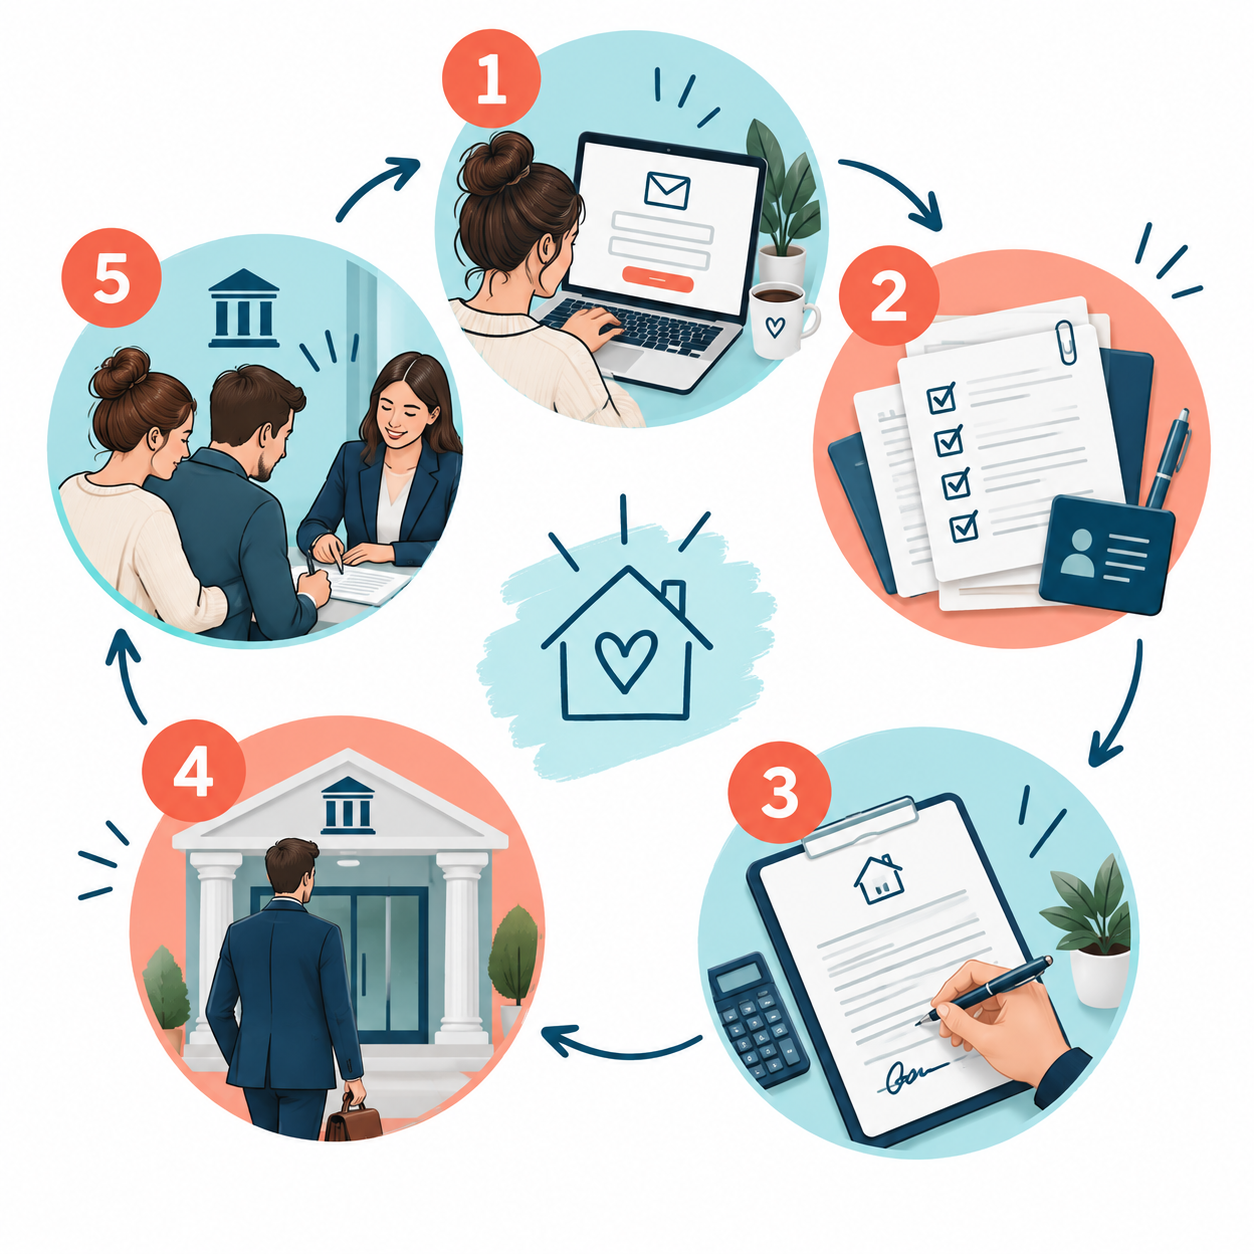
Pri spolupráci s nami ideš vo väčšine prípadov do banky len 1-krát – na podpis. S tým môžeme začať, keď nám banka hypotéku schváli.
Po schválení hypotéky bankou môžeme ísť na podpis úveru. Podpisuje sa:
1. Úverová zmluva
2. Záložná zmluva
3. Kúpnopredajná zmluva
Úverovú zmluvu podpisuješ ty v banke.
Záložnú zmluvu podpisuješ ty + predávajúci v banke.
Kúpnu zmluvu podpisuješ ty + predávajúci, ale jeho podpis musí byť úradne overený.
Ideálne je spraviť všetko naraz v jeden deň, no stane sa, že predávajúci je odcestovaný. Aj v takom prípade môžeš ísť do banky podpísať úverové zmluvy aj záložnú zmluvu, no musíš čakať na podpis predávajúceho.
Keď sú záložné zmluvy podpísané, na kataster je potrebné zaniesť návrh na vklad záložného práva spolu so záložnou zmluvou. V rámci našich služieb chodíme za klienta aj na kataster.
Kataster nám vydá potvrdenie o podaní, ktoré naspäť zanesieme banke. Zvyčajne do 2 dní sa na liste vlastníctva bytu objaví tzv. plomba. Plomba hovorí o tom, že na danom liste vlastníctva prebieha zmena.
Okrem návrhu na vklad je potrebné doložiť na kataster aj návrh na vklad vlastníckeho práva. Tu ako podklad slúži kúpna zmluva. To zvyčajne zabezpečuje realitka alebo advokát. Obe slúžia na zapísanie dvoch rôznych práv:
| Typ práva | Vklad záložného práva | Vklad vlastníckeho práva |
| Na základe čoho | Záložnej zmluvy | Kúpnej zmluvy |
| Čo sa zapisuje | Záložné právo banky | Nový vlastník |
| Koho sa týka | Banky | Kupujúceho |
| Kde sa prejaví na LV | Časť C – Ťarchy | Časť B – Vlastníci |
| Kto ho typicky pripravuje | Banka | Realitka/advokát |
| Výsledok |
Na nehnuteľnosti je záložné právo banky |
Kupujúci sa stane zapísaným vlastníkom |
| Podanie | Fyzicky (väčšinou) | Elektronicky (väčšinou) |
| Cena | Fyzicky – 100 € | Elektronicky – 50 € |
Pri klasickom konaní sa na zapísanie týchto práv čaká 30 dní. Znie to hrozivo a ťažkopádne, ale ty sa nemusíš týmito procesmi veľmi zapodievať. Všetko za teba vyrieši banka, kataster, sprostredkovateľ a realitný maklér.
Existuje aj zrýchlené konanie, za to si však priplácaš.
A ako poslednú vec pred čerpaním si musíš založený byt aj poistiť. Túto poistku aj vinkuluješ banke, ktorá ti na to dá pri podpise tlačivo. Daná poisťovňa ho za teba podľa poistnej zmluvy vypíše a ty to tlačivo musíš doniesť banke naspäť.
Tip: Finančný sprostredkovateľ má tiež právomoc dávať vinkulačné pečiatky. Aj my vo Financopedii takto klientom vinkulujeme poistné zmluvy.
Posledná časť kúpy prvého bytu prebieha zvyčajne priamo v byte. Stretneš sa tam ty, predávajúci a realiťák. Ako prvé vyplníte preberací protokol, kde zaznačíte presné stavy vodomerov, elektromeru, plynomeru a hodnoty meračov na radiátore.
V praxi ti to aj vyfotia a pošlú na mail, nech to máš čierne na bielom. Vyhnete sa tak problémom s vyúčtovaním dodávky vody a tepla.
Zaznačujú sa aj všetky podstatné informácie o byte, ale aj prebratie kľúčov od vstupných dverí, vchodových dverí bytovky, pivnice a schránky.
Následne sa musí predávajúci odhlásiť z odberu energií a ty sa musíš prihlásiť na odber energií. Okrem toho musíš zmenu vlastníka bytu nahlásiť aj bytovej správe. Všetky kontakty ti poskytne predávajúci.
Keď pôjdeš na bytovú správu, opäť budeš potrebovať preberací protokol a aj nový list vlastníctva. Oni ti pomôžu vybaviť nové meno na schránke a zvončeku. Zároveň ti určia zálohové platby, ktoré spomínam v kroku 1.
Tvojou povinnosťou je aj zaplatiť daň z vlastníctva nehnuteľnosti, ale až začiatkom budúceho roka. Ak však kataster prepíše byt v decembri, priznanie podávaš už o mesiac v januári. Čas na podanie daňového priznania je do posledného januárového dňa.
Ešte si môžeš vybaviť zmenu trvalého pobytu. Túto zmenu nahlásiš na obecnom/mestskom úrade a hneď nato vieš požiadať aj o nový občiansky preukaz.
Posledná maličkosť: ak chceš byt rekonštruovať, musíš to oznámiť stavebnému úradu. Ide však len o väčšie práce, akými sú búranie, rekonštrukcia bytového jadra a podobne. Nemusíš to hlásiť, ak len meníš podlahu alebo maľuješ.
Teória veľmi zahlcuje, preto ponúkame služby sprostredkovania hypoték po celom Slovensku. Na konzultácii ti vypočítame, koľko si môžeš od banky požičať a poradíme ti aj s výberom správnej banky.
Následne s tebou komunikujeme celý proces kúpy bytu, odnesieme za teba žiadosť, pôjdeme na kataster a prídeme s tebou aj na podpis úverovej zmluvy a záložnej zmluvy. Takto máš ty aj my istotu, že z banky odídeš spokojný.
Keď sme pri podpise, bankári majú rešpekt a nebudú ti núkať produkty, ktoré nepotrebuješ, ani ťa nedomotajú pri ďalšom procese. Pre väčšinu ľudí je výhodnejšie riešiť hypotéku so sprostredkovateľom ako na vlastnú päsť.
Pri žiadosti o úver musíš banke dokázať, že ho budeš môcť aj splácať. Je to najdôležitejší ukazovateľ, ktorý skúma. Nie je, samozrejme, jediný, ale v tomto blogu sa budem venovať primárne skúmaniu príjmov.
20.03.2026
Jedna skupina ľudí na Slovensku dostane za PN-ku 300 € a za zlomenú ruku 200 € a sú spokojní. Tá druhá ani poriadne nevie, čo tam má, hlavne že za ňu platí 30 € mesačne a myslí si, ako je za vodou, keď sa niečo nečakané stane. Tretia skupina je najšťastnejšia, pretože tá má svoju poistku nastavenú správne, no je to len menšina. Prečo máš s veľkou pravdepodobnosťou zlé nastavené poistenie?
10.05.2024
Poistenie invalidity s konštantnou sumou, s klesajúcou sumou, alebo s vyplácaním renty? Čítaj ďalej ak chceš vedieť, ktoré sa ti najviac oplatí.
09.05.2025
K článku zatiaľ neboli pridané žiadne komentáre.