
Ako banky skúmajú príjmy?
Pri žiadosti o úver musíš banke dokázať, že ho budeš môcť aj splácať. Je to najdôležitejší ukazovateľ, ktorý skúma. Nie je, samozrejme, jediný, ale v tomto blogu sa budem venovať primárne skúmaniu príjmov.
20.03.2026

V skratke, bankopoistenie je produkt poisťovne, ktorý však predáva banka na krytie straty tvojej schopnosti splácať úver. Je to výhodné pre obe strany, pretože banka má z toho provízie a poisťovňa ľahko získava nových klientov. Problém je v tom, že toto poistenie nie je komplexné poistenie a kryje ťa iba v prípade:
Veľakrát sa môžeš stretnúť aj s pojmom komerčné poistenie, ktoré predstavuje klasické životné poistenie. Niekedy však banky tieto dva pojmy (bankopoistenie a komerčné poistenie) miešajú dokopy a suma sumárum, ani nevieš, čo máš vlastne poistené. V takom prípade sa obráť na Financopediu, aby ti to pomohla rozlúsknuť.
Pomôcka:
Bankopoistenie – slúži len na krytie samotného úveru a schopnosti ho splácať. Dojednáva sa vtedy, ak máš hypotekárny úver.
Komerčné poistenie – je to oficiálny produkt životného poistenia komerčnej poisťovne (napr. Allianz, Uniqa), ktorý neobsahuje konkrétny balík pripoistení, ale vieš si ho s agentom vyskladať na mieru (smrť, invalidita, kritické choroby, PN, denné odškodné atď).
Banka ti vie ponúknuť aj komerčné poistenie, ale častejšie sa dojednáva bankopoistenie.
Dnes sa detailne pozrieme na ponuku bankopoistení od SLSP, Tatra banky, VÚB a UniCredit. Každá banka spolupracuje s určitou poisťovňou a má vo svojich balíčkoch tieto možnosti poistenia:
| Banka |
Partnerská poisťovňa |
Hlavné pripoistenia | Cena za poistenie |
| SLSP |
Kooperativa a BNP Paribas |
Rozšírený súbor: Smrť + invalidita + PN
Komplexný súbor: RS + strata zamestnania/OČR |
RS: 12,56 % zo splátky KS: 15,02 % zo splátky |
|
Tatra banka |
Uniqa |
A: smrť B: smrť + invalidita C: smrť + invalidita + PN D: C + strata zamestnania |
A: 0,0249 % z úveru B: 0,0366 % C: 0,0454 % D: 0,0811 % |
|
VÚB banka |
Generali |
Základný balík: Smrť + invalidita + PN
Rozšírený balík: ZB + strata zamestnania Komplexný balík: RB + OČR |
ZB: 0,0562 % z úveru RB: 0,0642 % KB: 0,0704 % |
| UniCredit | Generali |
BASIC: Smrť + invalidita STANDART: Smrť + invalidita + PN FULL: STANDART + strata zamestnania + nádorové ochorenia |
B: 5,5 % zo splátky S: 8,5 % zo splátky F: 11 % zo splátky |
Vo VÚB a v Tatra banke si vieš zvoliť poistnú sumu pri smrti – 50 %, 75 %, 100 %. Vo VÚB banke si vieš skombinovať tieto pripoistenia s rôznymi poistnými sumami až na 8 rôznych kombinácií.
Poďme sa pozrieť na praktický príklad. Máš 30 rokov a chceš si zobrať hypotéku vo výške 150 000 € s úrokovou sadzbou 3,8 %. Tvoja mesačná splátka ťa vyjde na približne 700 €. K tomu si vezmeš aj poistenie úveru. Za to ti dajú zľavu z úrokovej sadzby 0,2 % (SLSP, UC) alebo 0,1 % (TATRA, VÚB).
|
Hypotéka 150 000 € |
SLSP | TATRA | VÚB | UnC |
|
Splátka bez bankopoistenia |
703,64 € | 698,94 € | 698,94 € | 698,94 € |
|
Poistenie úveru (mesačná splátka) |
RS: 88,37 € KS: 105,68 € |
A: 37,35 € B: 54,90 € C: 68,10 € D: 121,65 € |
ZB: 84,30 € RB: 96,30 € KB: 105,60 € |
B: 38,44 € S: 59,41 € F: 76,88 € |
|
Splátka po zľave z úr. sadzby |
686,36 € | 690,42 € | 690,42 € | 681,97 € |
|
Mesačná splátka spolu (splátka úveru + poistenie) |
- 774,73 € - 792,04 € |
- 727,77 € - 745,32 € - 758,52 € - 812,07 € |
- 774,72 € - 786,72 € - 796,02 € |
- 720,41 € - 741,38 € - 758,85 € |
|
Rozdiel medzi splátkou bez poistenia a s poistením |
+ 71,09 € + 88,40 € |
+ 28,83 € + 46,38 € + 59, 58 € + 113,13 € |
+ 75,78 € + 87,78 € + 97,08 € |
+ 21,47 € + 42,44 € + 59,91 € |
Na samotnej splátke ušetríš 8 €, alebo 17 €. No s poistením bude tvoja celková mesačná splátka vyššia o sumy uvedené v spodnom riadku tabuľky, podľa balíka poistenia. Asi sa ti to zdá výhodné – veď máš zľavu na úroku a ešte si k tomu aj poistený. Tak prečo nie? Ale…
Porovnajme si to s produktom priamo od komerčnej poisťovne. Rozdiel je v 3 základných veciach:
Aby bolo porovnanie čo najpresnejšie, nebudeme porovnávať všetky možné kombinácie, ktoré banky ponúkajú. Sústredíme sa len na poistenie smrti, invalidity od 70 % a v prípade 2 bánk aj PN-ku, aby pokryla výšku splátky.
Cena rovnakého krytia v 3 cenovo dostupných poisťovniach
| Hypotéka 150 000 € | Poisťovňa 1 | Poisťovňa 2 | Poisťovňa 3 |
| Smrť / invalidita na 70 % | 27,04 € | 29,80 € | 30,25 € |
| Smrť / invalidita na 70 % + PN (23 €/deň) | 44,58 €* | 44,50 €* | 38,06 €* |
*Pozn. autora – veľakrát sa v poisťovniach vieš dostať ku dodatočným zľavám, skutočná cena môže byť preto ešte nižšia.
Cena bankopoistenia v našich bankách
|
Cena poistenia v banke |
SLSP | Tatra | VÚB | UnC |
| S + I | - | 54,90 € | - | 38,44 € |
| S + I + PN | 88,37 € | 68,10 € | 84,30 € | 59,41 € |
Takže máme už všetky dáta. Máme výšku splátky, výšky splátky so zľavou a ceny poistenia v banke aj v poisťovniach. Poďme z toho urobiť záver. O tieto sumy zaplatíš mesačne menej, ak si necháš výšku splátky bez zľavy a poistenie si spravíš cez poisťovňu:
|
Rozdiel medzi splátkou s poistením od banky a poistením od poisťovne (aj so započítaním zľavy na úr. sadzbe) |
|||
| SLSP | TATRA | VÚB | UnC |
| - 33,63 € mesačne |
- 19,34 € mesačne - 21,52 € mesačne |
- 37,72 € mesačne |
+ 5,57 € mesačne - 4,28 € mesačne |
Tieto čiastky sú fakt vysoké a ešte si ich rozrátaj na roky splácania úveru. A pritom si vieš nastaviť kvalitné životné poistenie priamo v poisťovni. Ak tieto priemerné mesačné úspory prepočítame na 30 rokov (dĺžka hypotéky), môže ti preletieť pomedzi prsty niekoľko tisíc €:
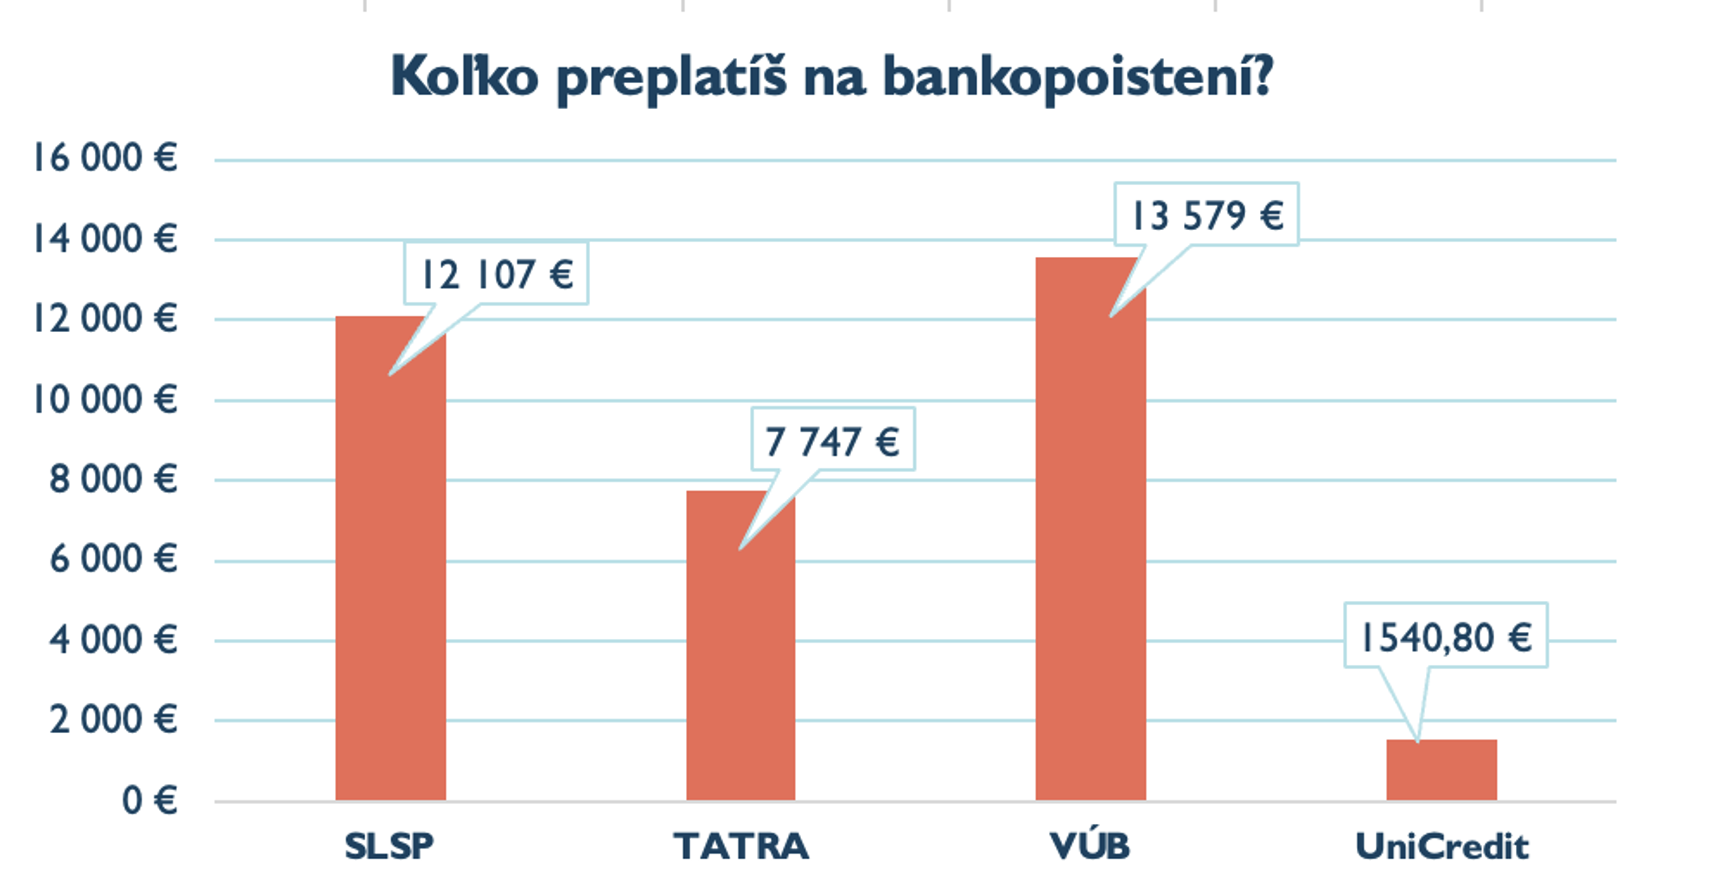
Ako vidíš, môže sa stať, že s bankopoistením ťa to vyjde lacnejšie. V tom prípade ale musíš mať na pamäti pár dôležitých vecí.
Poďme sa pozrieť na rôzne delikatesy, o ktorých si určite ani nevedel, že sú v týchto poistkách:
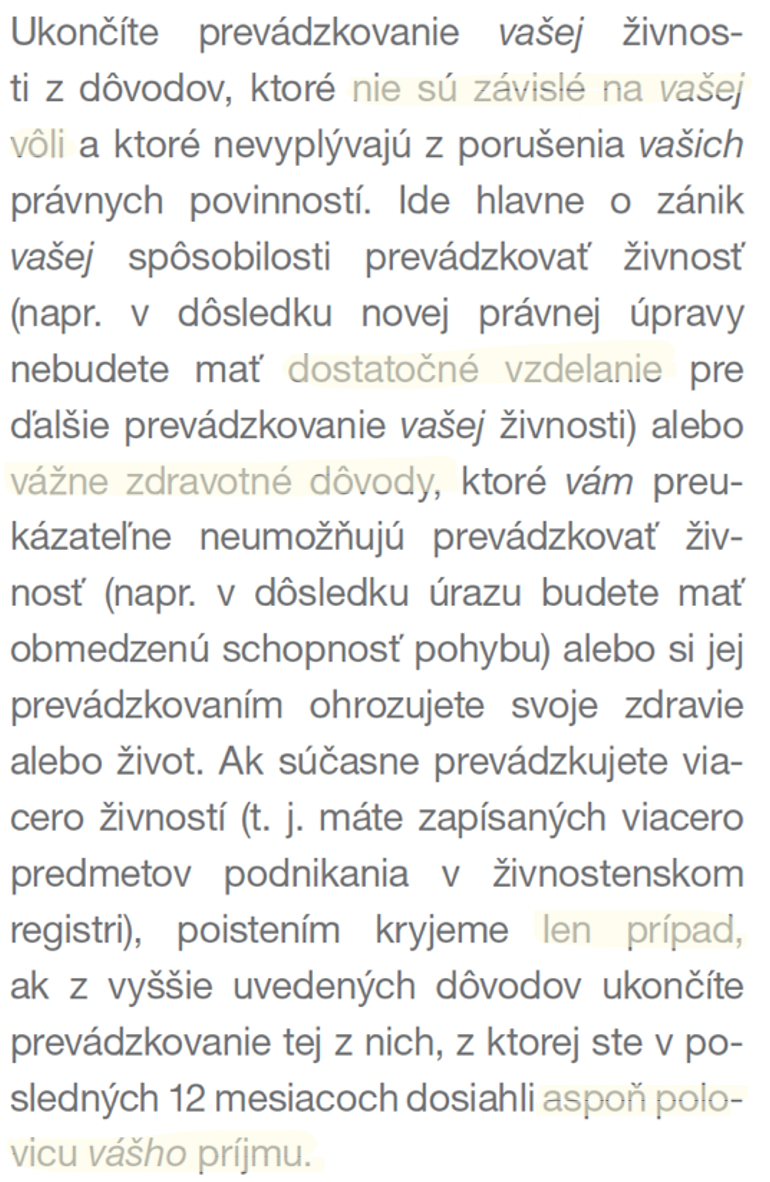
Zdroj: VPP Generali-UniCredit
Nechcem odrádzať od poistenia straty zamestnania. Ale po prečítaní poistných podmienok mám pocit, že si človek zodrie uši, aby to plnenie dostal.
SLSP -> Kooperativa a BNP ParibasPri úveroch do 100 000 € si vieš založiť bankopoistenie bez skúmania zdravotného stavu. To neznamená, že si krytý. To znamená, že proste neskúmajú zdravotný stav pri vstupe do poistenia, ale pri vyplácaní peňazí napr. pri smrti to už skúmať budú.
„Poistenie sa nevzťahuje na smrť, invaliditu či inú udalosť, ktorá nastala v príčinnej súvislosti s chorobou alebo úrazom, ku ktorým došlo pred uzatvorením poistenia.“
Zaujímavé sú aj výluky pri profesionálnych športoch (čo je normálne, ale niekde sa dajú pripoistiť), ale aj amatérske vykonávania niektorých rizikovejších športov.
Smrť a invalidita sú úplne vylúčené pri týchto povolaniach: vojenský pilot, osobná ochranka, záchranár horskej služby a na vrtuľníku, kaskadér, baník v podzemí, vojak alebo policajt jednotlivých zložiek Policajného zboru, pyrotechnik, zamestnanec vykonávajúci pracovnú činnosť vo výškach viac ako 4 metre nad zemským povrchom.
Niektoré povolania sú v podstate pochopiteľné, ale aby nebol poistený vojak, policajt, SBS-kár alebo pracovník vo výškach? Tieto povolania sa dajú aj s malými prirážkami poistiť priamo v poisťovniach. Daj si pozor pri bankopoistení, či je tvoje povolanie vôbec poistené. Nezabudni, vždy sa vieš obrátiť na nás, ak bankopoisteniu nedôveruješ.
A najväčšia chuťovka:
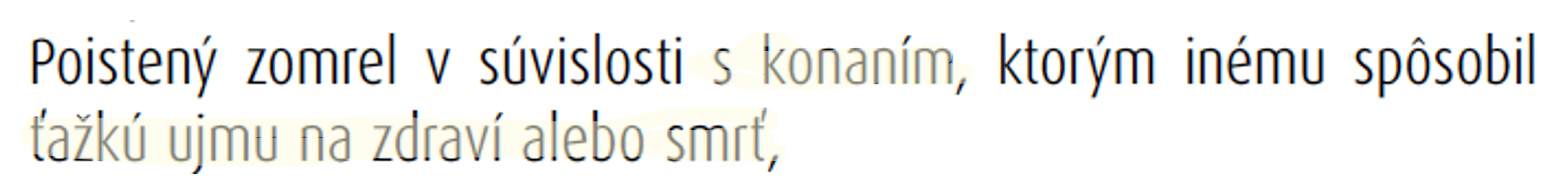
Ako si má bežný človek toto vysvetliť? Ak niekto spôsobí dopravnú nehodu (zasvietilo mu slnko do očí) a ublíži/zabije pri tom niekoho iného, tak vlastne nemá nárok na plnenie smrti? Ani keď má manželku, 2 deti a veľkú hypotéku? Ktovie…
Tatra banka -> UniqaV prípade uzatvorenia bez skúmania zdravotného stavu, ak klient zomrie do 60 mesiacov (5 rokov), vyžiadajú si výpis zo zdravotnej dokumentácie. Na trhu sú poisťovne, ktoré majú naozaj veľmi málo výluk, čo sa smrti týka. Tu to asi neplatí.
Princíp oprávnenej osoby asi nepoznajú:

§ 817 ods. 1 OZ hovorí, že pri poistení pre prípad smrti možno určiť osobu, ktorej smrťou poisteného vznikne právo na poistné plnenie. Ak určená nie je, zákon následne stanovuje poradie – manžel/manželka, deti, rodičia atď., a až úplne na konci sú dedičia.
Inak povedané, ak je určená v poistení oprávnená osoba, tej peniaze putujú. Ako vôbec môže v bankopoistení od Tatry platiť niečo také? Že oprávnená osoba odovzdá peniaze, ktoré boli určené jej, do dedenia?
Čakacia doba na plnú invaliditu sú až 2 roky. Pre porovnanie, 5 z našich poisťovní čakaciu dobu pri invalidite ani len neuplatňuje!
Poďme ďalej:

Pri tomto type poistenia sa ti úver pri plnej invalidite nesplatí naraz, ale každú splátku ti platí poisťovňa. Ak ti však invalidita skončí (čo sa môže stať), prichádzaš o pripoistenie.
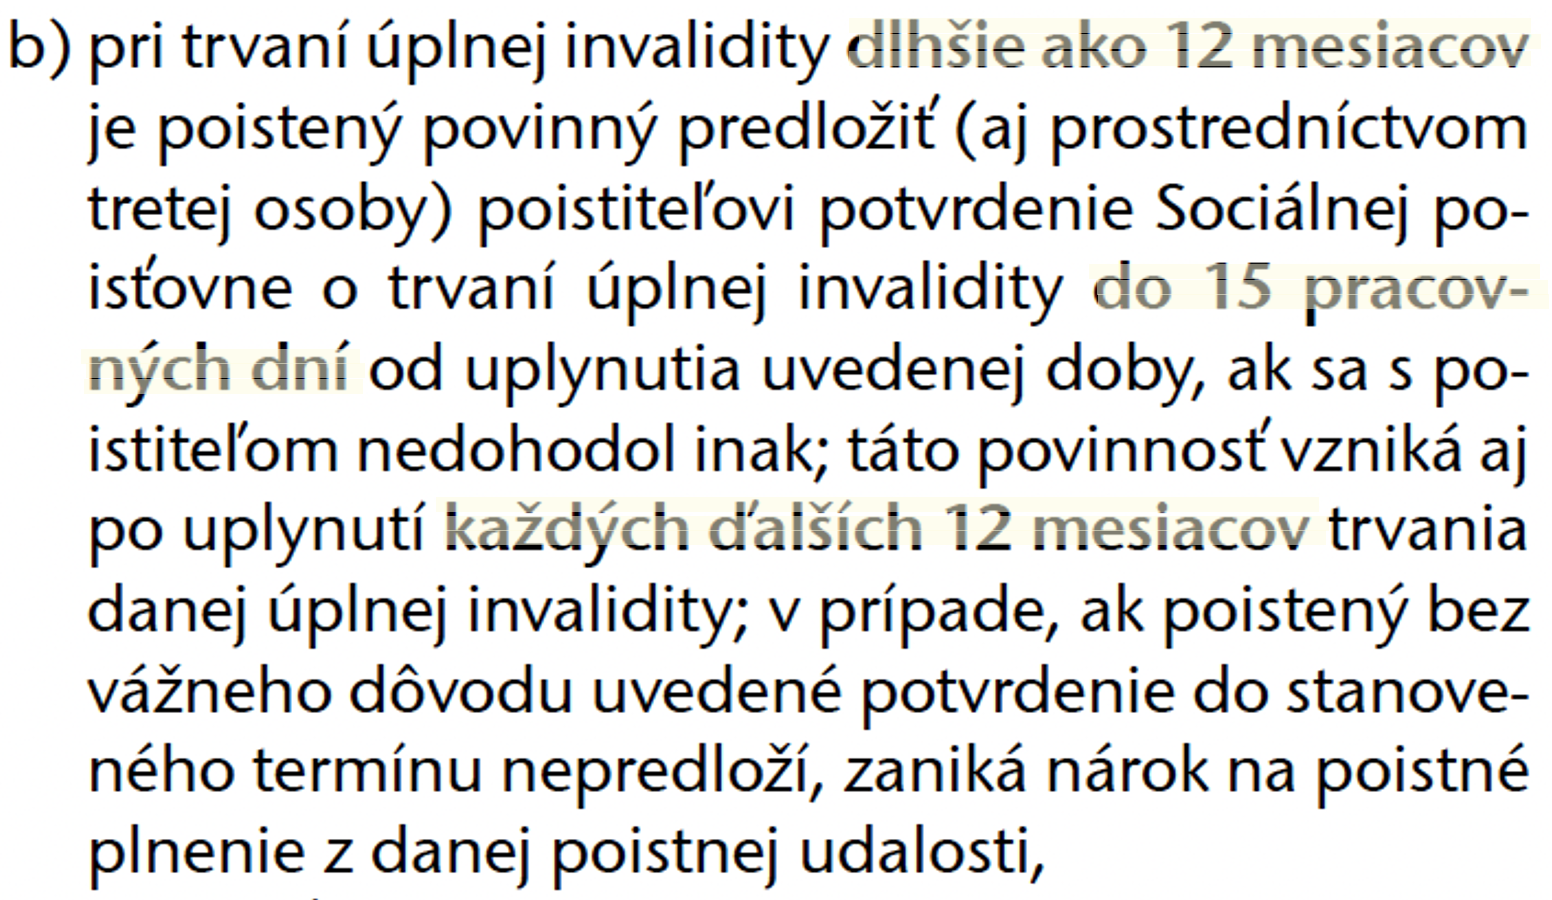
Predstav si, že už si niekoľko rokov invalidný. Každých 12 mesiacov musíš myslieť na to, že máš iba 15 pracovných dní na doloženie potvrdenia o trvaní invalidity. Ak ho bez vážneho dôvodu v stanovenej lehote nepredložíš, podľa poistných podmienok ti zaniká nárok na poistné plnenie z tejto poistnej udalosti.
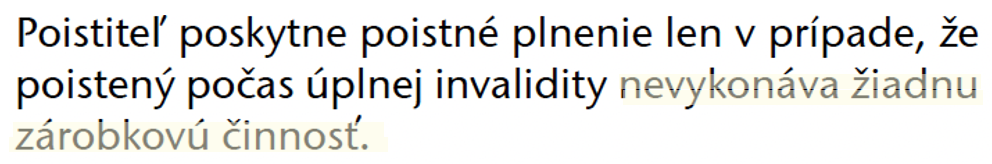
Kľudne sa môže stať, že aj na invalidnom dôchodku si schopný pracovať hlavou, alebo vykonávať jednoduchú administratívnu činnosť, či prácu z domu na čiastočný úväzok. Ľudia na invalidnom dôchodku sami tvrdia, že sa potrebujú prácou odreagovať a vypnúť.
Ale tu človek, čo dostane rakovinu a bude mu uznaná plná invalidita, si nemôže ísť ani privyrobiť pri našich biednych invalidných dôchodkoch, inak mu plnenie zaniká. Tlieskame.
A práve Tatra banka má pri bankopoistení karenčnú dobu na stratu zamestnania najdlhšiu – až 90 dní. To znamená, že až po 3 mesiacoch môžeš žiadať o plnenie.
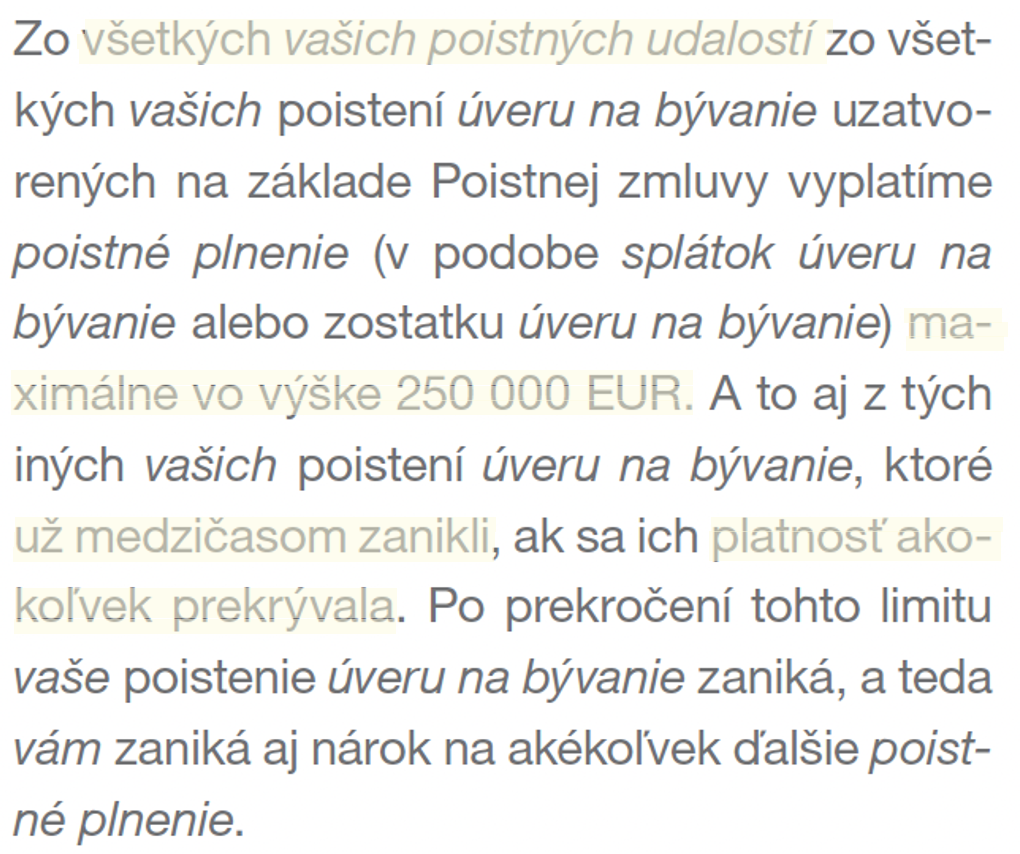
VÚB -> GeneraliLimit plnenia za všetky poistné udalosti je 250 000 €. Najmä bonitnejší ľudia by si mali dávať pozor. Ak máš úver vo výške 300 000 €, nie je krytý na 100 %.
Poistenie OČR – zaujímavý detail. Ak choroba alebo úraz ošetrovaného vznikli alebo sa prejavili počas 3 rokov pred začiatkom poistenia, prípadne s nimi aktuálna situácia príčinne súvisí, plnenie sa neposkytne.
Napríklad: tvoje dieťa malo dva roky pred uzatvorením poistenia diagnostikované chronické ochorenie a teraz sa jeho stav zhorší natoľko, že ho musíš dlhodobo ošetrovať. No smola, poistka ti to nekryje.
Naopak, pri OČR v rámci SLSP sa doslova píše toto: „v prípade ošetrovania člena rodiny sa poistenie vzťahuje aj na úrazy alebo choroby, ktoré vznikli pred začiatkom poistenia.“ Aspoň nejaký palec hore našej SLSP.
V životnom poistení je najdôležitejšie správne vyplniť zdravotný dotazník. Ale – čo ak ti ho ani nedajú?
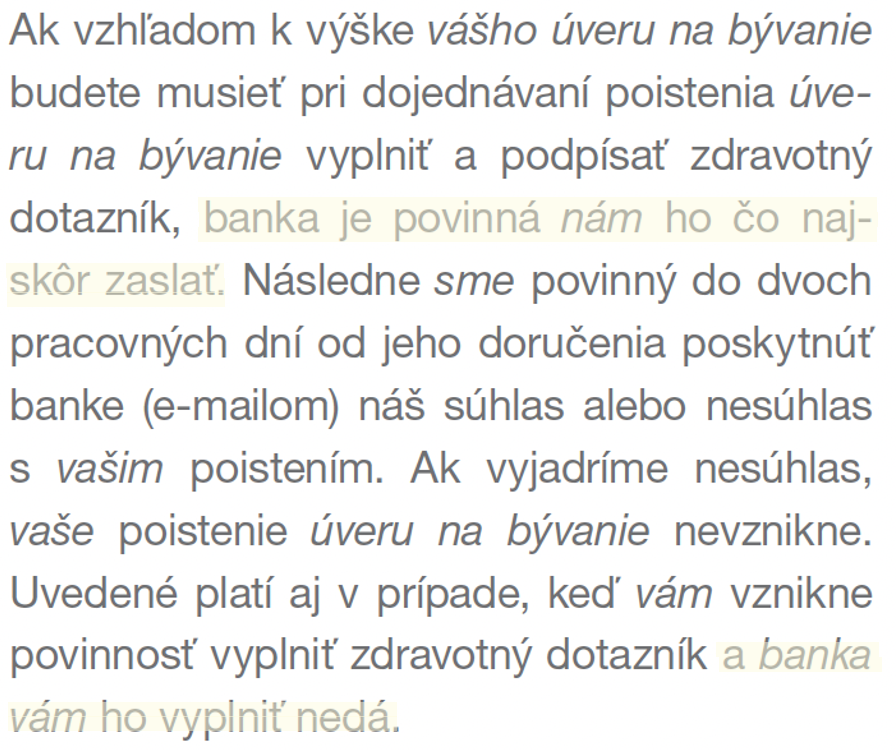
Čiže ako klient môžeš urobiť absolútne všetko správne, o poistenie máš záujem, zdravotný dotazník by si pokojne vyplnil – ale ak ti ho banka administratívne nedá vyplniť a Generali ho preto nedostane, poistenie nevznikne.
Takže môžeš byť celé tie roky na omyle a myslieť si, že si poistený, no v skutočnosti nie si. To sa vzťahuje na výšku úveru nad 75 000 €.
UniCredit -> GeneraliAj UniCredit využíva pri bankopoistení práve poisťovňu Generali, ale poistné podmienke sa líšia.
Tu by som sa chcela pozastaviť najmä pri pripoistení nádorových ochorení. Aby si klient mylne nemyslel, že ak dostane rakovinu, poisťovňa zaňho zaplatí hypotéku. Nie nie. Pripoistenie nádorových ochorení sa týka:
Plnenie? 9-násobok splátky úveru. Ak teda platíš za hypotéku mesačne 700 €, dostaneš na poistné plnenie pri pokročilom štádiu rakoviny 6 300 €.
V nie tak dávnom blogu o onkologických ochoreniach píšeme, že na liečbu takejto silnej rakoviny potrebuje človek aj 50 000 €, aby si mohol dovoliť lieky, ktoré sa na Slovensku nepreplácajú.
Zaujímavá podmienka – poistenie úveru na bývanie si môžete uzatvoriť, ak:
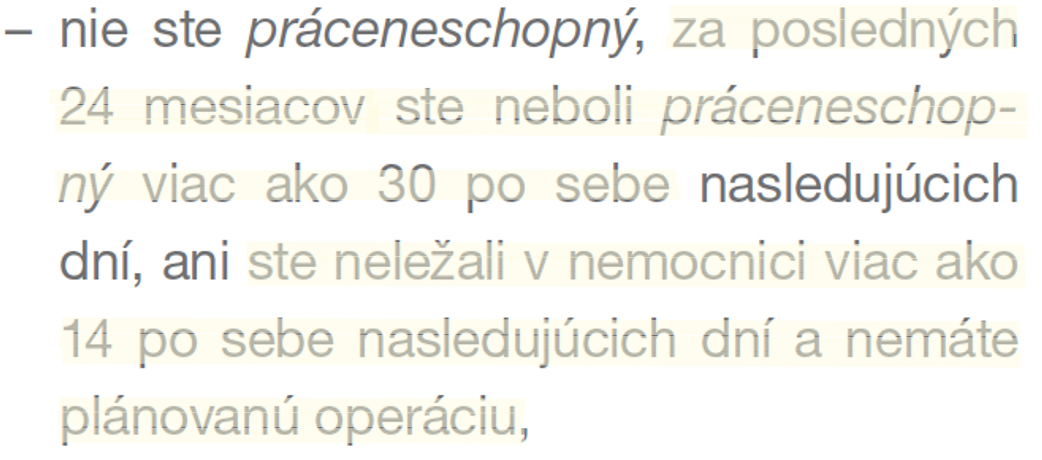
Nemôžeš si uzatvoriť poistenie, ak si za posledné 2 roky bol na PN-ke viac ako mesiac, alebo si ležal v nemocnici viac ako 14 dní… Ešte sa nám veru nestalo, že by poisťovňa nezobrala človeka do poistenia kvôli takému čosi.

Čiže napríklad: diagnostikujú ti vážnu herniu disku, si pol roka PN, máš bolesti, rehabilitácie a objektívne nálezy, no nie si do 90 dní hospitalizovaný s návrhom operácie → tak máš smolu, aj keď z toho budeš invalidný. Uhm okej.
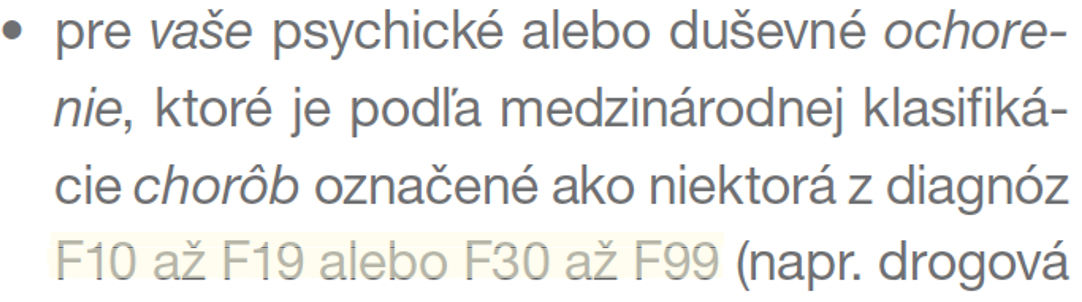
Do toho spadá invalidita spôsobená napríklad depresiou, PTSD, bipolárnou poruchou, niektoré poruchy spánku, OCD, poruchy osobnosti a správania dospelých, tikové poruchy… atď.
V dnešnej dobe, keď sa, bohužiaľ, do popredia dostávajú stále čoraz viac chorôb psychickej/duševnej podoby, ti banka nevyplatí poistenie úveru, lebo to má vo výlukách.
Rôzne takéto výluky sa nájdu aj v poistkách uzatvorených cez komerčnú poisťovňu, nehovorím, že nie, ale zrovna v rámci Generali máme také info:
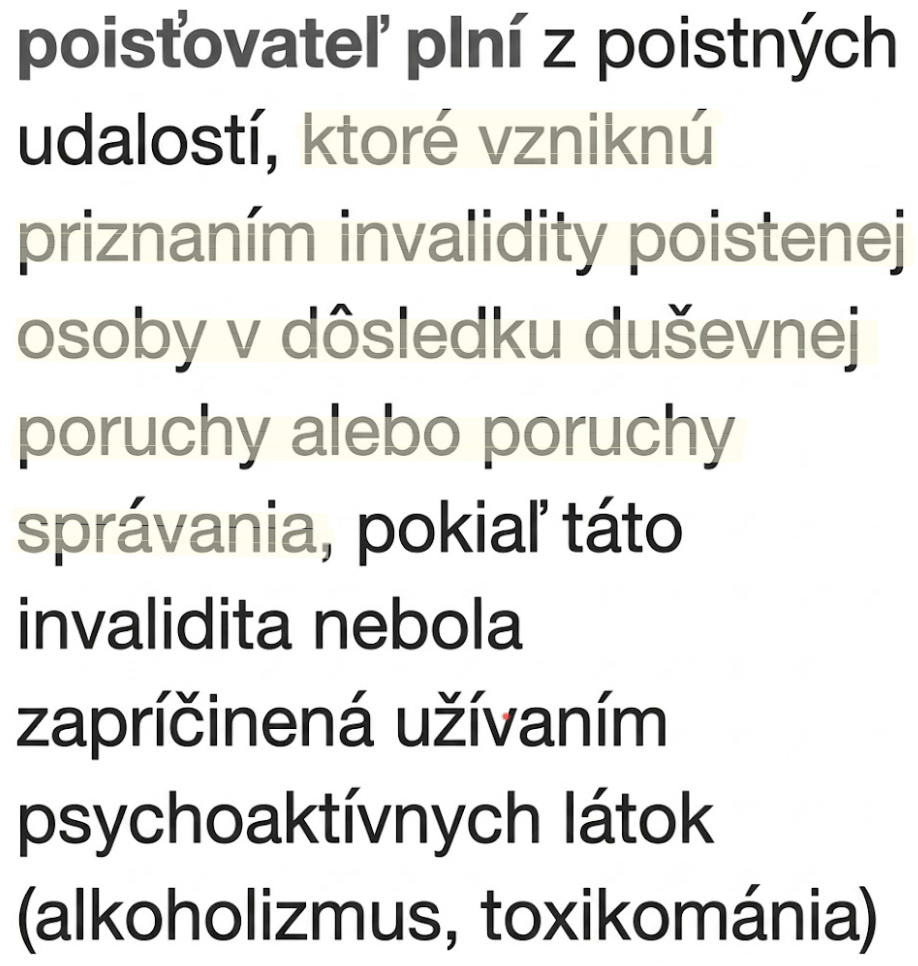
Takže v komerčnom poistení ti to plnia, ale v rámci bankopoistenia už nie.
Tých bude bohužiaľ viac:
Záver je taký, že bankopoistenie je blud, ak nemáš minimálne 50 rokov a klasické poistenie je pre teba už príliš drahé. Ak si chceš bankopoistenie zrušiť, musíš sa pripraviť, že ti môžu dať pokutu a stiahnu zľavu z úrokovej sadzby, ktorú si zato dostal.
V prípade, že máš takéto bankopoistenie uzatvorené, odporúčame ti stretnutie s niekým od nás, aby sa na to pozrel a nastavil optimálne. Banky ťa možno lákajú nižším poplatkom alebo nižšou sadzbou, ale tá ti za to nestojí, ak nie si kvalitne poistený a v tej rozhodujúcej chvíli ostaneš bez očakávanej finančnej pomoci.
Pri žiadosti o úver musíš banke dokázať, že ho budeš môcť aj splácať. Je to najdôležitejší ukazovateľ, ktorý skúma. Nie je, samozrejme, jediný, ale v tomto blogu sa budem venovať primárne skúmaniu príjmov.
20.03.2026
Jedna skupina ľudí na Slovensku dostane za PN-ku 300 € a za zlomenú ruku 200 € a sú spokojní. Tá druhá ani poriadne nevie, čo tam má, hlavne že za ňu platí 30 € mesačne a myslí si, ako je za vodou, keď sa niečo nečakané stane. Tretia skupina je najšťastnejšia, pretože tá má svoju poistku nastavenú správne, no je to len menšina. Prečo máš s veľkou pravdepodobnosťou zlé nastavené poistenie?
10.05.2024
Poistenie invalidity s konštantnou sumou, s klesajúcou sumou, alebo s vyplácaním renty? Čítaj ďalej ak chceš vedieť, ktoré sa ti najviac oplatí.
09.05.2025
K článku zatiaľ neboli pridané žiadne komentáre.